- マイクロ法人とは何か知りたい
- 個人事業主との違いは?
- 節税や社会保険料の効果は?
- 設立にはいくらかかるの?
- 自分に必要かどうか判断したい
「マイクロ法人」という言葉をSNSや動画で見かけて、気になっている方は多いのではないでしょうか。節税になる、社会保険料が下がるといった情報を目にする一方、本当に自分に合っているのか判断がつかず、もやもやしたまま調べ続けている方もいるはずです。
マイクロ法人って普通の法人と何が違うの?個人事業主のままじゃダメなのかな?


マイクロ法人は法律上の特別な制度ではなく、ひとり社長が運営する小規模な法人の通称です。使い方次第で手元に残るお金が大きく変わりますが、全員に向いているわけではありません。仕組みと注意点をセットで押さえることが大切です!!
この記事では、税理士業界17年・2,500名以上の社長を支援してきた経験をもとに、マイクロ法人の基本から設立判断のポイントまでを分かりやすく解説します。
- マイクロ法人とは何か・普通の法人との違い
- 節税や社会保険料で得られるメリットと注意点
- 設立に必要な費用・手続きの全体像
- 自分にマイクロ法人が必要かどうかの判断基準
読み終えるころには「自分のケースではどう動けばいいか」が整理でき、情報に振り回されることがなくなります。
マイクロ法人とは
マイクロ法人とは、従業員を雇わず社長ひとりで事業を行う法人の通称です。会社法に定義された法人格ではなく、株式会社や合同会社として設立されます。
個人事業主のまま活動する場合と比べて、税金や社会保険料を合法的に抑えられる可能性があるため、ひとりビジネスの経営者を中心に注目を集めています。ただし、設立や維持にかかるコストもあるため、仕組みを正しく理解したうえで判断することが大切です。
ここでは、一般的な法人との違い・個人事業主との違い・設立方法の3つに分けて、マイクロ法人の基本をわかりやすく解説します。
マイクロ法人と一般的な法人の違い
マイクロ法人も一般的な法人も、法律上の会社形態(株式会社・合同会社など)はまったく同じです。登記簿に「マイクロ法人」と記載されるわけではありません。
では何が違うのか。それは「規模と目的」です。
| 比較項目 | マイクロ法人 | 一般的な法人 |
|---|---|---|
| 従業員数 | 社長1人(またはごく少数) | 複数の従業員を雇用 |
| 主な設立目的 | 節税・社会保険料の最適化 | 事業拡大・組織運営 |
| 売上規模 | 小規模(数百万円程度が多い) | 規模はさまざま |
| 事業の拡大意向 | あえて拡大しない | 成長・拡大を目指すケースが多い |
| 法的な区分 | 通常の法人と同じ | 通常の法人と同じ |
つまりマイクロ法人とは、「大きくしないことを前提にした法人」です。売上を伸ばして従業員を増やすのではなく、社長ひとりで所得や社会保険料をコントロールし、手元にお金を残すことに特化しています。
「売上を作る力」と「お金を残す力」は別物です。マイクロ法人は後者に振り切った仕組みだと考えてください。
ここを混同すると、必要のない法人設立費用や維持コストを抱えることになりかねません。「なぜ法人を作るのか」という目的の違いを押さえておくことが、後悔しないための第一歩です。
マイクロ法人と個人事業主の違い
マイクロ法人と個人事業主は、どちらも「ひとりで事業を営む」点では同じです。しかし、税金や社会保険の仕組みがまったく異なります。
| 比較項目 | 個人事業主 | マイクロ法人 |
|---|---|---|
| 税金の種類 | 所得税(累進課税) | 法人税(税率がほぼ一定) |
| 社会保険 | 国民健康保険・国民年金 | 健康保険・厚生年金(役員報酬額で調整可能) |
| 設立手続き | 開業届の提出のみ | 定款作成・法人登記が必要 |
| 維持コスト | ほぼゼロ | 法人住民税の均等割(年約7万円〜)など固定費あり |
| 社会的信用 | 個人名義のため限定的 | 法人格があり取引先・金融機関の評価が高い |
最大の違いは「所得にかかる税率の構造」です。個人事業主の所得税は稼げば稼ぐほど税率が上がる累進課税。一方、法人税は利益が増えても税率の上がり幅が緩やかです。所得が一定額を超えると、法人として納税するほうが手元にお金が残るケースが出てきます。
また、社会保険料の負担も見逃せません。個人事業主が加入する国民健康保険は所得に連動して保険料が上がりますが、マイクロ法人なら役員報酬を低めに設定することで保険料を抑える設計が可能です。
ただし、法人には設立費用や毎年の申告コストがかかります。「節税メリット」と「維持コスト」を天秤にかけて、トータルで手元に残る金額が増えるかどうかが判断のカギになります。
マイクロ法人の設立方法
マイクロ法人の設立手続きは、通常の法人設立と同じです。特別な届出や認可は必要ありません。大まかな流れは次のとおりです。
- 定款の作成・認証(合同会社は認証不要)
- 資本金の払込み
- 法務局で設立登記の申請
- 税務署・自治体への届出
- 社会保険の加入手続き
- 法人口座の開設・会計ソフトの導入
法人形態は「株式会社」か「合同会社」の二択が一般的です。マイクロ法人の場合、設立費用を抑えられる合同会社を選ぶケースが多く見られます。株式会社の設立費用が約25万円前後かかるのに対し、合同会社は約10万円前後で済むためです。
登記申請自体はクラウドの法人設立サービスを使えば自分でも進められます。ただし、設立時に決めること事業目的、資本金額、決算月、役員報酬などは後から変更しにくい項目も多いため、事前の設計が重要です。
「登記はゴールではなくスタート」です。設立後の届出や社会保険の手続きを忘れると、あとからペナルティが生じることもあります。設立前に全体の流れを把握しておきましょう。
マイクロ法人って具体的にどんなメリットがあるのでしょうか?
大きく分けると「社会保険料の負担を抑えられる」「所得を分散して税金を減らせる」「法人としての信用が得られる」の3つです。順番に見ていきましょう。
マイクロ法人のメリット
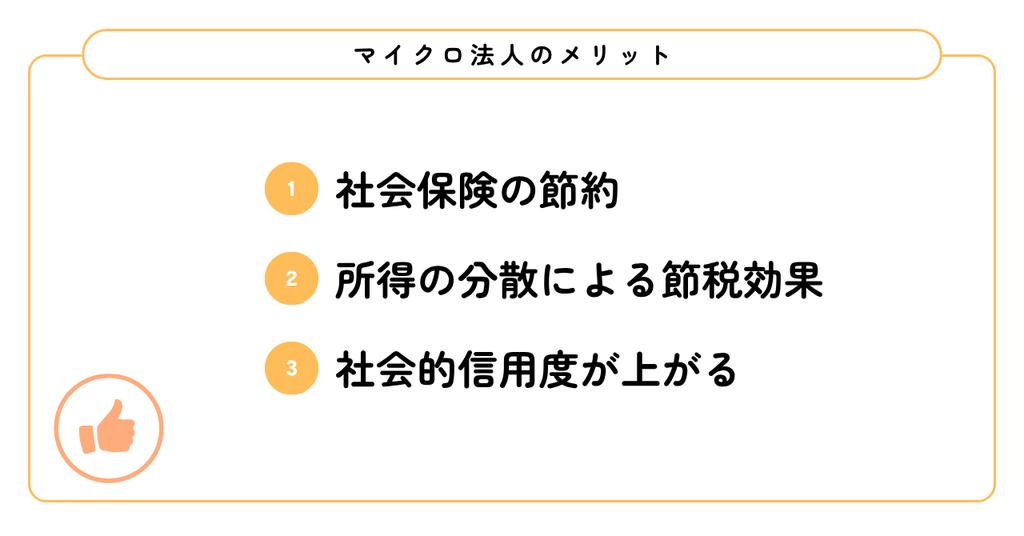
マイクロ法人を設立する最大の魅力は、個人事業主のままでは使えない「お金を手元に残す仕組み」を合法的に活用できる点にあります。
特に社会保険料と所得税・住民税は、ひとり社長の手取りに直結するコストです。これらを最適化できるかどうかで、同じ売上でも年間数十万円単位の差が生まれるケースは珍しくありません。
ここでは「社会保険の節約」「所得の分散による節税効果」「社会的信用度の向上」の3つのメリットを順に解説します。
社会保険の節約
マイクロ法人の最大のメリットとして挙げられるのが、社会保険料の負担を抑えられる点です。
個人事業主が加入する国民健康保険は、所得が増えるほど保険料も上がります。一方、マイクロ法人を設立して役員報酬を低めに設定すれば、社会保険料の算定基準となる「標準報酬月額」を抑えられます。さらに、法人の社会保険には扶養の仕組みがあるため、配偶者の保険料負担がゼロになるケースもあります。
ただし、役員報酬を下げすぎると生活費が不足し、会社からお金を借りる形(役員貸付金)が発生します。これは銀行の融資審査で大きなマイナスになるため、「保険料を減らしたいから限界まで下げる」という判断は危険です。生活費を賄える範囲で、法人税・所得税・社会保険料の合計負担が最小になるバランスを探ることが大切です。
所得の分散による節税効果
個人事業主の所得税は、稼げば稼ぐほど税率が上がる「累進課税」です。所得が増えるほど重くのしかかる仕組みなので、一人で全額を受け取ると税負担が膨らみます。
マイクロ法人を設立すると、事業の利益を「法人の所得」と「役員報酬(個人の所得)」に分けられます。これが所得の分散です。ひとつの財布に全部入れるのではなく、二つに振り分けることで、それぞれの税率が低い区間に収まりやすくなります。
ただし、役員報酬の金額設定を間違えると、所得税・社会保険料・法人税の合計がかえって増えるケースもあります。「低ければ低いほど得」ではありません。合計の税負担が最小になるバランスを毎年試算することが大切です。
最適な報酬額は売上規模や経費構造で毎年変わります。設立前に税理士へ相談し、シミュレーションを出してもらうのが確実ですよ。
社会的信用度が上がる
個人事業主のままだと、取引先や金融機関から「個人の延長」と見なされることがあります。名刺に「代表取締役」や「代表社員」と記載できるだけで、相手の反応が変わる場面は少なくありません。
マイクロ法人を設立すると、法人登記が完了した時点で登記簿謄本が取得できます。この「公的な記録がある」という事実が、社会的信用の土台になります。具体的には、次のような場面で差が出ます。
- 法人口座の開設で資金管理が明確になる
- 法人名義での融資・借入審査が通りやすくなる
- 大手企業との取引で「法人であること」が条件になるケースに対応できる
- 賃貸契約やリース契約で法人名義が使える
特に銀行との関係は重要です。業績が良い時こそ借入をして返済実績を積んでおくと、いざ資金が必要になったときの選択肢が広がります。個人事業主では「事業の実態が見えにくい」と判断されがちですが、法人決算書があれば数字で事業の健全性を示せます。
もちろん、法人を作っただけで自動的に信用が上がるわけではありません。毎年の決算をきちんと行い、納税実績を積み重ねることで、初めて「この法人は信頼できる」と評価されるのです。
マイクロ法人って節税になるって聞いたけど、デメリットもあるのでしょうか?
あります。メリットだけ見て設立すると、想定外のコストや手間に苦しむケースは少なくありません。事前にデメリットを把握しておくことが大切です。
マイクロ法人の・デメリットと「後悔した」と言われる理由
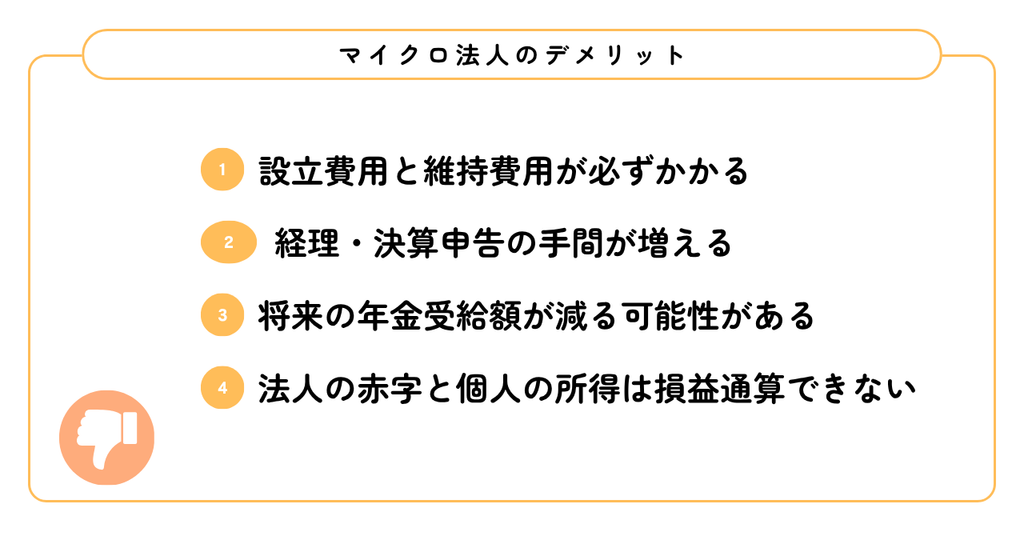
マイクロ法人には節税や社会保険料の圧縮といったメリットがある一方、設立後に「こんなはずじゃなかった」と後悔する声も一定数あります。
後悔の原因の多くは、設立前にコストや手間の全体像を把握しないまま走り出してしまうことです。法人を持つということは、たとえ売上がゼロでも維持費や申告義務が発生し続けるという現実を忘れてはいけません。
ここでは、設立費用・維持コスト・経理負担・年金への影響・損益通算の制限について、それぞれ具体的に解説していきます。
設立費用と維持費用が必ずかかる
マイクロ法人は設立して終わりではありません。作るときにも、作ったあとにも、確実にお金が出ていきます。
| 費用の種類 | 株式会社の目安 | 合同会社の目安 |
|---|---|---|
| 設立時の登録免許税 | 約15万円 | 約6万円 |
| 定款認証手数料 | 約3〜5万円 | 不要 |
| 法人住民税の均等割(年額) | 約7万円 | 約7万円 |
合同会社なら設立費用を抑えられますが、それでも約6万円は必要です。さらに、法人住民税の均等割は赤字でも毎年かかります。売上ゼロでも年間約7万円の「法人の存在コスト」が発生する点は、個人事業主にはない負担です。
節税で浮く金額が、設立費用や維持費用を上回るかどうか。ここを試算せずに作ってしまうと「後悔した」という結果になりやすいです。
マイクロ法人の節税メリットだけに目を奪われると、この固定的な支出を見落としがちです。設立前に「年間いくら維持費がかかり、それ以上の手残りが増えるか」を必ずシミュレーションしておきましょう。
経理・決算申告の手間が増え、税理士費用も2件分になる
マイクロ法人を持つと、個人事業主としての確定申告に加えて、法人の決算申告も毎年必要になります。つまり、帳簿づけや申告作業が単純に2倍です。
法人の決算申告は個人の確定申告より複雑で、法人税・法人住民税・法人事業税・消費税と、提出書類の数も多くなります。自分一人で対応するのは現実的に難しく、税理士に依頼するケースがほとんどです。
| 項目 | 個人事業主のみ | マイクロ法人+個人事業主 |
|---|---|---|
| 申告の種類 | 所得税の確定申告 | 確定申告+法人の決算申告 |
| 税理士費用の目安 | 1件分 | 2件分(個人+法人) |
| 帳簿管理の負担 | 個人分のみ | 個人+法人で分離管理が必要 |
税理士費用が2件分かかるとなれば、年間で数十万円の上乗せになることも珍しくありません。節税で浮いた金額より管理コストが上回れば、手元のキャッシュはかえって減ります。設立前に「節税額−維持コスト=本当に手元に残る金額」を必ず試算しておきましょう。
将来の年金受給額が減る可能性がある
マイクロ法人で役員報酬を低く設定すると、社会保険料は確かに安くなります。しかし、その裏側で将来受け取れる厚生年金の額も連動して下がります。
厚生年金の受給額は、加入期間中の「平均標準報酬額」をもとに計算されます。報酬が低ければ低いほど、将来の年金額も少なくなる仕組みです。
-
・報酬月額を最低水準に設定 → 厚生年金の等級も最低ランクに
・加入期間が長くても、平均報酬額が低ければ受給額は伸びない
・目先の保険料節約と、老後の生活資金のバランスを考える必要がある
「今のキャッシュを守ること」と「将来の生活資金を確保すること」は、どちらも経営判断です。社会保険料を削った分だけ、iDeCoや小規模企業共済など別の手段で老後資金を積み立てる設計をしておかないと、引退後に困るケースが出てきます。
役員報酬の最適額は「所得税・社会保険料・法人税の合計負担が最小になる点」で決めるのが基本です。年金への影響も含めて、毎年シミュレーションすることをおすすめします。
法人の赤字と個人の所得は損益通算できない
個人事業主が複数の事業を営んでいる場合、ある事業の赤字を別の事業の黒字と相殺できます。しかしマイクロ法人と個人事業主は、税務上はまったくの別人格です。法人で出た赤字を、個人事業の所得から差し引くことはできません。
つまり、マイクロ法人側が赤字でも個人事業の所得税はそのまま課税されます。「法人の赤字で個人の税金が減るだろう」と期待して設立すると、想定外の税負担に苦しむケースがあります。
法人の赤字は法人税の繰越欠損金として最大10年間繰り越せますが、それはあくまで法人内部の話です。個人と法人、それぞれ独立した財布であることを前提に、両方の収支を把握しておく必要があります。設立前にこの点を理解していないと「後悔した」という声につながりやすいポイントです。
マイクロ法人の設立は年収いくらから?
マイクロ法人の設立を検討するとき、最初にぶつかるのが「自分の収入規模で本当にメリットがあるのか」という疑問です。
判断のカギになるのは、所得税・住民税と法人税の税率差が逆転するポイントと、消費税の課税売上高という2つの数字です。この2つを把握しないまま設立すると、維持費だけがかさんで手元のキャッシュが減る結果になりかねません。
ここでは「節税目的の場合」と「消費税の観点」から、設立を検討すべき収入ラインをそれぞれ解説します。
節税目的なら事業所得800万円前後
個人事業主の所得税は累進課税です。事業所得が増えるほど税率が上がり、800万円前後になると所得税・住民税の合計負担が重くなってきます。このあたりが、マイクロ法人を設立して所得を分散するメリットが出始めるラインです。
ただし「800万円を超えたら必ず得をする」とは限りません。法人の設立費用や維持コスト、社会保険料の増減、そして税理士への報酬まで含めたトータルで判断する必要があります。
数字だけ見て「超えたから法人化」と急ぐ方もいますが、大切なのは手元にお金が残るかどうか。設立前に税理士へ相談し、個人のまま残す場合と法人化した場合のキャッシュシミュレーションを比較してみてください。
課税売上高1,000万円を超えるタイミング
個人事業主として課税売上高が1,000万円を超えると、2年後から消費税の納税義務が発生します。このタイミングでマイクロ法人の設立を検討するケースも多いです。
消費税は「お客様から預かっているお金」であり、自分の売上ではありません。にもかかわらず、納税額は数十万円〜百万円単位になることも珍しくなく、資金繰りへのインパクトは大きいものです。
ただし注意点があります。免税期間の特例は制度改正で要件が厳格化されており、「法人を作れば必ず2年間免税」とは限りません。インボイス登録の有無によっても結論が変わります。消費税の免税メリットだけで設立を判断すると、維持コストのほうが上回って後悔するケースもあるため、必ず事前にシミュレーションを行いましょう。
マイクロ法人におすすめの事業・業種
マイクロ法人で行う事業を選ぶとき、最も大切な判断基準は「固定費を抑えて、手元にお金が残るかどうか」です。売上の大きさよりも、利益率とキャッシュの残り方で考えましょう。
具体的には、次のような特徴を持つ事業がマイクロ法人と相性が良いとされています。
- 在庫を持たない(コンサル・講師業など)
- 仕入れコストが低い(デジタル商品・情報発信)
- 一人で完結できる(外注費を最小化しやすい)
- 場所に縛られない(自宅やオンラインで運営可能)
- 継続課金・リピート型の収益モデルが作れる
たとえば、Webデザイン・動画編集・ライティングなどのスキル提供型、オンライン講座やコンテンツ販売、不動産管理業、アフィリエイトなどが代表的なケースです。共通するのは「変動費が小さく、売上がほぼ利益になる構造」を作りやすい点にあります。
逆に、大きな設備投資や人件費が必要な事業は、マイクロ法人の枠組みには向きません。固定費が膨らめば、たとえ節税メリットがあっても手元の現金が削られてしまいます。ちなみに、趣味で始めた副業がいつの間にか事業になっていた、というパターンも珍しくありません。
事業の選び方に正解はありませんが、「固定費が低い」「一人で回せる」「利益率が高い」の3条件を満たすかどうかを軸に判断すると、マイクロ法人のメリットを最大限に活かせます。
マイクロ法人は売上なしでも設立・維持できる?
「まだ事業が動いていない段階で法人を作ってもいいのか」という疑問は、マイクロ法人を検討する方から非常に多く寄せられます。
結論から言えば、売上がなくても法人の設立は可能です。ただし、法人は存在するだけで法人住民税の均等割(年間約7万円)や決算申告の義務が生じるため、「設立できる」ことと「維持し続けられる」ことは分けて考える必要があります。
ここでは、売上なしでの設立の可否と、売上がなくても発生する費用・手続きについてそれぞれ解説します。
売上がなくても設立自体は可能
結論から言えば、売上ゼロの状態でもマイクロ法人を設立すること自体は問題ありません。会社法上、法人の設立要件に「売上があること」は含まれていないからです。
実際、事業の準備段階で先に法人を作り、銀行口座の開設や取引先との契約を整えてから本格的に売上を立てるケースは珍しくありません。設立時点で収益がなくても、登記手続きさえ完了すれば法人としてスタートできます。
-
・法人住民税の均等割(年間約7万円〜)は赤字でも課税
・社会保険料は役員報酬を設定すれば毎月発生
・決算申告は売上ゼロでも毎期必要(税理士費用がかかる場合も)
つまり「設立できるかどうか」と「維持し続けられるかどうか」はまったく別の話です。売上がない期間が長引けば、これらの固定費だけが出ていく状態になります。手元資金が減り続ける状況は、経営の生命線であるキャッシュを静かに削っていくことにほかなりません。
設立のハードルは低くても、維持費用は待ってくれません。「いつまでに売上を立てるか」の見通しを持ったうえで設立時期を判断することが大切です。
法人税申告と均等割の納付は必要
売上がゼロでも、法人である以上は毎年の確定申告(法人税申告)が必要です。「利益がないから申告しなくていい」は通用しません。
さらに見落とされがちなのが、法人住民税の「均等割」です。均等割は利益の有無にかかわらず、法人が存在しているだけで毎年課される税金です。最低でも年間約7万円(都道府県分+市区町村分の合計)がかかります。
申告を怠ると、青色申告の承認が取り消されたり、無申告加算税が課されたりするリスクがあります。マイクロ法人を「節税のための器」として設立しても、維持コストが節税メリットを上回れば本末転倒です。
設立前に「売上が立たない期間でも均等割と申告コストを払い続けられるか」を冷静に試算しておくことをおすすめします。
マイクロ法人って、そもそも法的に問題ないの?会社にバレたらまずいし、自宅で登記できるかも気になる…。
よくいただく疑問ばかりですね。結論から言えば、マイクロ法人の設立自体は合法ですし、自宅登記も可能です。ただし知っておくべき注意点がいくつかあるので、順番に確認していきましょう。
マイクロ法人に関するよくある質問
ここでは、よくある4つの質問について順に回答していきます。
マイクロ法人の設立は違法ですか?
結論から言えば、マイクロ法人の設立そのものは違法ではありません。会社法上、株式会社も合同会社も株主・社員が1名で設立できます。「節税目的で法人を作るのはグレーでは?」と不安になる方もいますが、法律で認められた制度を正しく使う限り、何ら問題はありません。
-
・実態のない架空取引で売上や経費を操作する
・給与の二重計上など虚偽の申告を行う
・社会保険の適用逃れを目的とした不正な届出をする
これらは「マイクロ法人だから」ではなく、どんな法人でもアウトになる行為です。
つまり、大切なのは「設立していいかどうか」ではなく、設立後に適正な運営と申告を行うかどうかです。法人税の申告、社会保険の届出、帳簿の整備こうした手続きを正しく進めていれば、税務署から指摘を受けるリスクは最小限に抑えられます。
「合法だけど心配」という方ほど、設立前に税理士へ相談しておくと安心です。最初の設計段階で専門家が入ることで、あとから「知らなかった」で困る事態を防げます。
会社員が会社に知られずにマイクロ法人を作れますか?
結論から言うと、法人の設立自体は会社員でも自由にできます。ただし「会社に知られない」状態を維持するには、いくつか注意すべきポイントがあります。
最も多い発覚ルートは住民税です。マイクロ法人から役員報酬を受け取ると、住民税の額が本業の給与だけの場合より増えます。住民税を「特別徴収(給与天引き)」のままにしていると、勤務先に届く税額通知で気づかれる可能性があります。
なお、自治体によっては普通徴収への切り替えに対応していないケースもあります。また、就業規則で役員兼任が制限されている会社も少なくありません。「設立できるか」と「知られないか」は別の問題です。事前に就業規則の確認と、税理士への相談をしておくと安心です。
マイクロ法人は自宅の住所で登記できますか?
結論から言えば、自宅住所での法人登記は法律上可能です。実際、ひとり社長のマイクロ法人では自宅を本店所在地にしているケースが少なくありません。
ただし、登記できることと問題が起きないことは別の話です。自宅登記にはいくつか注意点があります。
- 賃貸の場合、契約で法人登記が禁止されていることがある
- 登記簿謄本に自宅住所が公開され、誰でも閲覧できる
- マンション管理規約で事業利用が制限されている場合がある
- 銀行の法人口座開設時にバーチャルオフィスと混同され審査が厳しくなることがある
特に賃貸物件の場合、大家さんや管理会社に無断で登記すると契約違反になるリスクがあります。最悪の場合、退去を求められることもあるため、事前確認は必須です。
自宅登記はコストを抑えられる反面、プライバシーや契約上のトラブルにつながることがあります。賃貸の方は契約書を確認し、不安があればバーチャルオフィスの活用も選択肢に入れてみてください。
税理士に依頼せず自分で運営できますか?
結論から言えば、自分で運営すること自体は可能です。ただし「できる」と「無理なく続けられる」は別の話です。
マイクロ法人は個人事業より経理・税務の負担が格段に増えます。法人税の申告書は個人の確定申告とは比較にならないほど複雑で、消費税やインボイス制度への対応、社会保険の手続きも必要です。これらを本業と並行してこなすには、相応の時間と学習コストがかかります。
| 項目 | 自分で運営 | 税理士に依頼 |
|---|---|---|
| 費用 | 会計ソフト代のみ | 年間15万〜30万円程度 |
| 申告の正確性 | ミスや漏れのリスクあり | 専門家チェックで安心 |
| 本業への集中 | 経理に時間を取られる | 事業に専念しやすい |
| 税務調査の対応 | 自力で対応が必要 | 税理士が代理で対応 |
マイクロ法人の設立目的が節税や社会保険料の最適化であれば、そもそも制度を正しく使いこなせなければ意味がありません。申告ミスで追徴課税を受ければ、節税額を上回る損失になるケースもあります。
「コストを抑えたい」という気持ちは当然ですが、税理士費用は経費として損金算入できます。年に数十万円の投資で本業に集中でき、手元のキャッシュを守れるなら、費用対効果は十分に見合うでしょう。
まとめ
- マイクロ法人とは、社長1人で運営する小規模法人のこと
- 社会保険料の最適化や所得分散による節税がメリット
- 設立・維持コストや経理負担の増加がデメリット
- 節税目的なら事業所得800万円前後が検討ラインの目安
- 売上がなくても法人住民税の均等割は毎年かかる
マイクロ法人は、正しく活用すれば手元に残るキャッシュを増やせる有効な選択肢です。ただし、設立すれば自動的に得をするわけではありません。自分の事業規模や将来の方向性に合っているかを見極めることが大切です。「売上を作る力」と「お金を残す力」は別物。判断に迷ったら、法人設立に詳しい税理士へ早めに相談して、後悔のない一歩を踏み出してください。