- 法人化のベストなタイミングは?
- 売上や利益がいくらで法人化すべき?
- 法人化して後悔しないか不安
- 何月に法人化するのが有利?
- 節税メリットは本当にあるの?
個人事業主として順調に売上が伸びてくると、頭をよぎるのが「そろそろ法人化すべきだろうか」という問いではないでしょうか。
周囲の起業仲間が次々と法人成りしていたり、税理士から「そろそろ検討を」と言われたりすると、焦りが生まれるのも無理はありません。一方で、法人化のタイミングを間違えると「こんなはずじゃなかった」と後悔するケースも少なくないです。
利益が増えてきて法人化を考えてるんだけど、早すぎても遅すぎてもダメって聞くし…結局いつがベストなの?


その不安、とてもよく分かります。2,500名以上の社長を見てきましたが、法人化の正解は一律ではありません。大切なのは「売上の数字」だけでなく、利益・消費税・社会保険まで含めたトータルで判断することです。この記事で一緒に整理していきましょう。
この記事では、個人事業主が法人化を検討すべきタイミングの判断基準を、所得・売上・消費税・業種別の視点から網羅的に解説します。
- 法人化すべき所得・利益のラインと判断基準
- 消費税の免税期間を活かす設立タイミング
- 業種別(飲食店・建設業・不動産投資など)の注意点
- 法人化で後悔しないためのチェックポイント
読み終えるころには「自分はいつ動くべきか」が明確になり、なんとなくの不安に振り回されることがなくなるはずです。
法人化(法人成り)するタイミング

法人化のタイミングを誤ると、節税どころか手元のキャッシュが減ってしまう可能性があります。
判断のカギになるのは「消費税の課税ライン」「所得に対する税負担の分岐点」「資金調達や事業拡大の計画」の3つです。どれか一つでも該当すれば、法人化を検討しても良いでしょう。
ここでは、それぞれの判断基準を順に見ていきます。
①売上が1,000万円を超えた時
個人事業主として売上が1,000万円を超えると、その2年後から消費税の課税事業者になります。つまり、お客様から預かった消費税を国に納める義務が発生するということです。
ここで知っておきたいのが、法人を新たに設立すると、一定の要件を満たす場合には消費税の納税義務が免除されることです。個人事業と法人は別の事業者として扱われるため、法人化によって消費税負担を抑えられるケースがあります。ただし、インボイス登録を行う場合や一定の要件に該当する場合は、設立初年度から課税事業者となります。
- 資本金1,000万円未満で法人を設立する
- 設立初年度の上半期の売上・給与がともに1,000万円以下
- インボイス登録をしていない(登録すると初年度から課税)
※制度要件は改正される場合があります。最新の条件は必ず確認してください。
消費税は「預り金」であって、自分の売上ではありません。それでも、年間の納税額は数十万円から百万円単位になることも珍しくなく、手元のキャッシュに大きく影響します。この負担を合法的に先送りできるのは、法人化の大きなメリットです。
ただし、すでにインボイス登録をしている方は免税のリセットが使えません。売上1,000万円超はあくまで「検討のサイン」であり、ご自身の状況に合わせた判断が大切です。
②所得が800万円を超えた時
売上ではなく「所得」に注目してください。所得とは、売上から経費を差し引いた利益のことです。この所得が800万円を超えたあたりから、個人事業主のままでいるよりも法人化した方が税負担を抑えやすくなります。
なぜ800万円が分岐点になるのか。個人事業主の所得税は累進課税で、所得が増えるほど税率が上がります。所得800万円を超えると所得税率は23%に達し、住民税10%と合わせて33%以上の負担になります。一方、法人税の実効税率は中小法人で約25%前後(執筆時点)。この差が、法人化のメリットとして効いてくるラインです。
- 個人の所得税+住民税が33%以上になる
- 法人税の実効税率は約25%前後
- 差額分だけ手元にお金が残りやすい
税率は改正される可能性があるため、最新の数値は税理士に確認してください。
ただし、所得800万円はあくまで目安です。役員報酬の設定や社会保険料の負担によって、実際の手残りは変わります。大切なのは「売上を作る力」と「お金を残す力」は別物だという視点。税金シミュレーションで具体的な数字を確認してから判断しても遅くはありません。
③資金調達や事業拡大をしたい時
事業が軌道に乗り、設備投資や人材採用のために銀行融資を検討する段階も、法人化を考える大きなタイミングです。
率直に言えば、個人事業主のままでは融資のハードルが高い。銀行は「事業の継続性」と「財務の透明性」を重視するため、登記情報や決算書が整っている法人のほうが信用力で有利です。
2,500名以上の社長を見てきた経験上、業績が良い時こそ借入をして返済実績を作ることが大切です。お金が足りなくなってからでは、銀行は傘を貸してくれません。
- 日本政策金融公庫の融資枠が拡大する
- 法人名義の決算書で信用審査を受けられる
- 取引先への信用力が上がり大口案件を獲得しやすい
建設業の許認可取得やクリニックの分院展開など、事業拡大に法人格が実質的に必須となる業種もあります。「いずれ大きくしたい」ではなく「今、具体的な投資計画がある」なら、法人化を前向きに検討すべきタイミングです。
法人化で節税になるって聞くけど、実際どれくらい税金が変わるの?
所得の金額によって差が大きく変わります。具体的な数字で比べると判断しやすくなりますよ。
法人化による節税効果シミュレーション
法人化のタイミングを見極めるには、「なんとなく得しそう」という感覚ではなく、個人事業主のままの税負担と法人化した場合の税負担を数字で並べて比較することが欠かせません。
個人事業主は所得税(累進課税で最大45%)+住民税+事業税が課税されるのに対し、法人は法人税+法人住民税+法人事業税が中心です。税率の構造がまったく異なるため、所得が一定額を超えると法人の方が手元に残るお金が増える逆転ポイントが生まれます。
ここでは個人事業主が負担する税金、法人化した場合に負担する税金、そして所得別の税額比較表の順に確認していきます。
個人事業主が負担する税金
法人化の節税効果を正しく測るには、まず「今の自分がどれだけ税金を払っているか」を整理する必要があります。個人事業主が負担する主な税金は、思った以上に種類が多いのが現実です。
- 所得税(利益に応じて5〜45%の累進課税)
- 住民税(一律約10%)
- 個人事業税(業種により3〜5%)
- 消費税(課税売上1,000万円超で納税義務)
- 国民健康保険料(所得に連動して増加)
特に注意したいのが所得税です。累進課税のため、所得が増えるほど税率が上がります。所得900万円を超えると税率は33%、1,800万円超で40%に跳ね上がります。さらに住民税10%を加えると、利益の半分近くが税金として消えていく計算です。
加えて、国民健康保険料も所得に連動して上がるため、稼げば稼ぐほど負担が重くなる構造になっています。この「稼いでも手元に残らない」感覚こそ、多くの個人事業主が法人化を検討し始めるきっかけです。
法人化した場合に負担する税金
法人を設立すると、税金の種類がガラッと変わります。個人事業主の所得税・住民税に代わり、法人には法人税を中心とした独自の税体系が適用されます。
- 法人税(利益に対して約15〜23.2%)
- 法人住民税(均等割+法人税割)
- 法人事業税・地方法人税
- 消費税(課税事業者の場合)
加えて、社長個人が受け取る役員報酬には所得税・住民税・社会保険料がかかります。法人と個人、両方の税負担を合計で考えることが重要です。
ポイントは、法人税の税率が比較的フラットである点です。個人の所得税は利益が増えるほど税率が上がる累進課税ですが、法人税率は所得800万円以下で約15%、それを超えても約23.2%にとどまります(執筆時点)。つまり、利益が大きくなるほど法人の方が税率面で有利になる可能性があるわけです。
法人化の節税効果は「法人税+社長個人の税金」の合計で判断します。法人側だけ見て安心するのは危険ですので、シミュレーションは必ず両面セットで行いましょう。
では実際に、所得の段階ごとにどれだけ差が出るのかを次の比較表で確認していきます。
【比較表】所得別の税額の違い
前章までの内容を踏まえ、所得が500万円・700万円・900万円・1,200万円の4段階で、個人事業主のまま続けた場合と法人化した場合の税負担の違いを一覧にまとめました。
| 所得 | 個人の税負担(税+社会保険料の目安) | 法人化後の税負担(法人税等+役員報酬にかかる税・社保の目安) | 年間の差額イメージ |
|---|---|---|---|
| 500万円 | 約130〜150万円 | 約120〜140万円 | 約10〜20万円の軽減 |
| 700万円 | 約200〜230万円 | 約170〜200万円 | 約30〜50万円の軽減 |
| 900万円 | 約290〜330万円 | 約230〜270万円 | 約60〜80万円の軽減 |
| 1,200万円 | 約430〜490万円 | 約330〜380万円 | 約100〜130万円の軽減 |
- 法人化後は役員報酬を適正額に設定した想定
- 業種・家族構成・控除の有無で数値は変動
- 消費税・個人住民税を含む概算値
税率や社会保険料率は改正されることがあります。正確な試算は税理士へご相談ください。
所得500万円ではまだ差が小さいですが、700万円を超えたあたりから差額が目に見えて広がります。所得が上がるほど個人の所得税率は累進で跳ね上がる一方、法人税の実効税率は比較的フラットです。この構造の違いが、利益が大きくなるほど法人化の節税メリットを強くする理由です。
ただし、数字だけで飛びつくのは危険です。差額がプラスでも、設立費用や社会保険の負担増を考慮すると、所得500万円前後では手元に残るお金がほとんど変わらない可能性もあります。大切なのは「税金が減る額」ではなく「キャッシュがいくら手元に残るか」。2,500名以上の社長を見てきた経験でも、この視点を持つ人と持たない人で、その後の資金繰りに明らかな差が出ています。
【比較表】所得別の税額の違い
ここまで個人事業主と法人、それぞれの税負担の仕組みを見てきました。では実際に、所得の金額によってどれくらい差が出るのでしょうか。
以下の比較表は、所得500万・700万・900万・1,200万の4段階で、個人事業主のまま続けた場合と法人化した場合の年間税負担の目安をまとめたものです。
| 事業所得 | 個人の税負担(目安) | 法人の税負担(目安) | 年間差額 |
|---|---|---|---|
| 500万円 | 約105万円 | 約95万円 | 約10万円 |
| 700万円 | 約175万円 | 約140万円 | 約35万円 |
| 900万円 | 約275万円 | 約205万円 | 約70万円 |
| 1,200万円 | 約420万円 | 約300万円 | 約120万円 |
※個人は所得税・住民税・事業税の合計、法人は法人税・法人住民税・法人事業税+役員報酬にかかる所得税・住民税の合計で試算。社会保険料は含みません。役員報酬の設定額や各種控除の状況により変動するため、あくまで目安です。
注目すべきは、所得700万円あたりから差額が加速する点です。個人の所得税は累進課税で、稼げば稼ぐほど税率が上がります。一方、法人税の実効税率はおおむね一定の範囲に収まるため、所得が増えるほど法人化のメリットが大きくなるわけです。
所得1,200万円では年間約120万円の差。10年続けば1,200万円です。この差額がそのまま手元に残るキャッシュの差になると考えると、判断を先送りにするコスト自体が見えてきます。
この表の数字はあくまで一般的な目安です。役員報酬の設定や扶養の有無で結果は大きく変わりますので、ご自身の状況に合わせた税金シミュレーションを税理士と一緒に行うことをおすすめします。
法人化の目安は分かったけど、何月に設立するかでも損得が変わるの?
はい、設立する月によって消費税の免税期間や初年度の決算負担が大きく変わります。売上や利益の目安だけでなく、時期の選び方もセットで考えることが大切です。
法人化に最適な時期はいつ?

法人化の判断基準をクリアしたら、次に考えたいのが「いつ設立するか」という時期の問題です。
実は、設立月の選び方ひとつで消費税の免税メリットを最大限に活かせるかどうかが変わります。さらに、設立日そのものよりも決算日の設定が将来の資金繰りに効いてくるケースも少なくありません。
ここでは、法人化に適した月・不向きな月・そして決算日の考え方をそれぞれ解説します。
法人化に適した月
結論から言えば、法人化に最も適しているのは「繁忙期の前」です。個人事業主の売上が伸びる時期の直前に法人を設立すれば、売上の大きな月を法人側に取り込めます。つまり、利益を法人で計上でき、初年度から節税メリットを活かしやすくなるわけです。
もうひとつ意識したいのが、消費税の免税期間です。資本金1,000万円未満で設立した法人は、原則として最大2期分の消費税が免税になります。この免税期間をフルに使うには、設立日から決算月末までをできるだけ長く取ることがポイントになります。たとえば3月決算にするなら、4月や5月に設立すれば初年度がほぼ12か月に近くなり、免税の恩恵を最大化できます。
- 繁忙期の前に設立し、売上を法人に集約する
- 決算月から逆算して初年度を長く取る
- 個人の確定申告と重ならない時期を選ぶ
ちなみに、何月が正解かは業種によっても変わります。飲食店なら年末年始の繁忙期前、建設業なら年度末の工事集中前、せどりや物販ならセール時期の前と、自分の事業のピークから逆算して考えるのが基本です。「何月に設立するか」よりも「自分の事業カレンダーに合っているか」を優先してください。
法人化に不向きな月
反対に、避けたい時期もあります。代表的なのは繁忙期の真っただ中での設立です。
たとえば飲食店なら年末年始、せどりや物販ならセール時期、建設業なら年度末の工期集中シーズン。本業に追われながら設立届出や社会保険の手続きを同時にこなすのは、想像以上に消耗します。書類の不備や届出漏れが起きやすく、結果としてお金のロスにつながることも少なくありません。
- 事業の繁忙期(売上対応に追われ手続きが後回しになる)
- 個人の確定申告直前の1〜3月(税理士側も多忙で相談が手薄になりがち)
- 決算月から逆算して中途半端になる月(初年度が短くなり節税メリットを活かしきれない)
設立日そのものより、余裕をもって準備できるかどうかが大切です。焦って設立して届出を出し忘れるほうが、よほど痛い出費になりますよ。
設立日よりも決算日を重視する
法人化の相談で「何月に設立すればお得ですか?」と聞かれることは多いのですが、実はそれ以上に大切なのが決算日の設定です。設立日は一度きりのイベントですが、決算日は毎年やってきます。ここを間違えると、資金繰りが毎年苦しくなるという事態を招きかねません。
決算日から2か月以内に法人税・消費税の申告と納付が発生します。つまり、決算月の選び方ひとつで「納税のタイミング」が固定されるわけです。繁忙期と納税時期が重なれば、売上は立っているのに手元資金が足りないという状況に陥ります。
- 繁忙期・売上のピーク月を避ける
- 大きな支出が集中する月を避ける
- 設立月からなるべく遠い月にする
設立月から遠い月を決算日にすれば、初年度の事業期間が長くなり、消費税の免税期間を最大限活用できる可能性があります。
たとえば建設業やせどりなど、季節で売上が大きく変動する業種では、ピーク直後に決算を迎えると利益が膨らみやすく納税額も跳ね上がります。閑散期に決算月を設定しておけば、着地予想を立てやすく納税資金も準備しやすくなります。設立日よりも、毎年繰り返される決算日こそ「キャッシュを守る設計」の要です。
法人化のメリットはわかってきたけど、デメリットや落とし穴も知っておきたいな…
法人化するときの注意点
法人化にはメリットが多い一方で、個人事業主のままなら発生しなかったコストや手間が確実に増えます。「こんなはずじゃなかった」と後悔しないためにも、事前にデメリットを把握しておくことが大切です。
特に設立費用・税務の複雑さ・社会保険の負担は、事前に知っているかどうかで資金繰りへの影響がまったく変わります。法人化の判断は「メリットとデメリットの差し引き」で考えるのが鉄則です。
ここでは、法人化する前に必ず押さえておきたい5つの注意点を順に解説します。
設立時に費用がかかる
個人事業主の開業届は無料で出せます。一方、法人設立にはまとまった初期費用が必要です。ここが最初のハードルになります。
- 株式会社:登録免許税15万円+定款認証約5万円=約20〜25万円
- 合同会社:登録免許税6万円=約6〜10万円
司法書士や税理士に依頼する場合は、別途報酬が加算されます。設立費用は「創立費」として経費処理できますが、手元のキャッシュが減ることに変わりはありません。
費用を抑えたい気持ちから、すべて自分で手続きする方もいます。ただし、定款の事業目的や資本金の設定を誤ると、あとから変更登記が必要になり、かえって費用がかさむケースも少なくありません。
設立費用は「投資」です。設立前に税理士へ相談し、商号・資本金・決算月などの設計を固めてから手続きに入ると、後から余計なコストが発生しにくくなりますよ。
会計・税務処理が複雑になる
個人事業主の確定申告は、青色申告でも比較的シンプルです。しかし法人になると、処理の量も難易度も一気に上がります。
- 法人税・法人住民税・事業税の申告書作成
- 役員報酬の源泉徴収と年末調整
- 社会保険料の算定・届出
- 消費税の課税判定と申告
- 決算書(貸借対照表・損益計算書)の作成
個人事業主なら所得税の確定申告がメインですが、法人では複数の税目を並行して処理する必要があります。申告書のフォーマット自体も複雑で、自力で対応するには相当な時間と知識が求められます。
実務上、法人化後は税理士への依頼がほぼ必須になるケースが大半です。顧問料や決算料として年間数十万円のコストが発生する点も、事前に織り込んでおきましょう。
法人化の前に、誰に会計・税務を任せるかを決めておくことが、後悔しない法人経営の第一歩です。
赤字でも法人住民税が課税される
個人事業主であれば、赤字の年は所得税も住民税もほぼゼロになります。ところが法人は違います。たとえ決算が赤字でも、法人住民税の「均等割」という税金が毎年発生します。
均等割は、法人が存在しているだけで課税される会費のようなものです。利益の有無は一切関係ありません。資本金1,000万円以下・従業員50人以下の法人であっても、年間約7万円が最低ラインとして課税されます。
- 赤字・休眠状態でも毎年約7万円が発生
- 都道府県民税+市区町村民税の合計額
- 資本金や従業員数が増えると金額も上がる
年7万円は小さく見えますが、赤字が続くとキャッシュをじわじわ削ります。法人化を検討する段階で、この固定コストも含めて資金繰りを試算しておきましょう。
社会保険への加入義務が生じる
法人を設立すると、たとえ社長ひとりの会社であっても健康保険と厚生年金への加入が義務になります。個人事業主のときは国民健康保険と国民年金だけで済んでいた方にとって、これは毎月の固定費が一段上がる感覚です。
厚生年金保険料は会社負担分と個人負担分の合計で報酬の約30%に達します。役員報酬を月30万円に設定した場合、社会保険料だけで月9万円前後が出ていく計算です。正直、この金額を見て「やっぱり法人化しなければよかった」と感じる方も少なくありません。
- 健康保険+厚生年金=報酬の約30%
- 会社負担と個人負担で折半(実質どちらも自分の財布)
- 報酬額が高いほど保険料も増える
ただし将来の年金受給額が増える・傷病手当金が使えるなど、個人事業主にはない保障がつく点も判断材料に含めてください。
大切なのは、社会保険料を「コスト」としてだけ見るのではなく、役員報酬の設定と合わせてトータルの税負担・手元キャッシュを試算することです。報酬額を下げれば保険料は減りますが、下げすぎると役員貸付金が発生し、銀行融資の審査でマイナス評価を受けるリスクがあります。法人化前に、所得税・法人税・社会保険料の3つをセットでシミュレーションしておくと後悔を防げます。
簡単に個人事業主へは戻れない
法人化は「片道切符」に近い選択です。一度会社を設立すると、やっぱり個人事業主に戻ろうと思っても、廃業届を出すだけでは済みません。法人を閉じるには「解散」と「清算」という法的手続きが必要になり、手間もコストもかかります。
- 解散登記・清算結了登記の費用が数万円
- 官報への公告掲載が必要(約3万円)
- 清算確定申告など税務手続きも発生
- 専門家へ依頼すれば総額10万円以上になることも
さらに、清算手続きには最低でも2か月以上の期間がかかります。債権者への公告期間が法律で定められているためです。その間も法人住民税の均等割は発生し続けます。
法人化の判断は「進むのは簡単だけど、戻るのは大変」という前提で考えてください。事業の見通しが不透明なまま勢いで設立すると、後悔につながる可能性があります。
法人化を検討するなら、少なくとも3〜5年は法人として事業を続ける見通しがあるかどうかを冷静に見極めることが大切です。
法人化のメリットはわかったけど、逆に今はやめておいた方がいい人っているの?
います。法人化しない方がキャッシュを守れるケースは意外と多いんです。判断を焦ると後悔につながるので、ここで確認しておきましょう。
あえて法人化しない方がいいケース
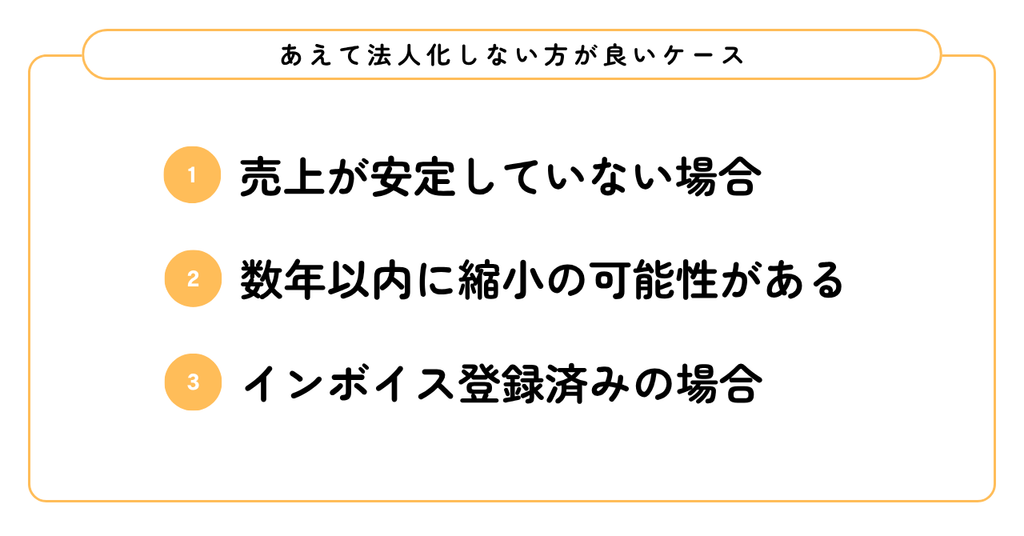
法人化にはメリットが多い一方で、すべての個人事業主にとって正解とは限りません。
事業の状況や将来の見通しによっては、法人成りがかえってコスト増や資金繰りの悪化を招く可能性があります。「法人化して節税になるはずだったのに、固定費が増えただけだった」という後悔は、実際の相談でも少なくありません。
ここでは、売上の安定度・事業の将来計画・インボイス登録の有無という3つの視点から、法人化を見送った方がいいケースを順に解説します。
売上が安定していない場合
法人化には設立費用だけでなく、毎月の社会保険料や法人住民税といった固定コストが発生します。売上が月によって大きく波打つ状態で法人を設立すると、売上が落ちた月でもこれらの支払いは容赦なくやってきます。
個人事業主であれば、赤字の年は所得税・住民税がほぼゼロになります。しかし法人は赤字でも最低約7万円の法人住民税が課税されるうえ、社会保険料も役員報酬に連動して毎月発生し続けます。固定費が増えた分だけ、手元のキャッシュが削られるわけです。
- 直近12か月の売上の振れ幅が月50%以上ある
- 事業用口座に固定費6か月分の資金がない
- 来期の売上見込みが立てられない状態
まずは個人事業主のまま収支を安定させ、利益が継続的に残る状態を作ることが先決です。法人化の判断は、売上の波が落ち着いてからでも遅くはありません。
数年以内に縮小の可能性がある
事業の将来像を描いたとき、「あと数年で規模を縮小するかもしれない」と感じているなら、法人化は慎重に考えてください。法人は設立よりも畳むほうが、はるかに手間とお金がかかります。
解散・清算の登記費用、官報公告の費用、税理士への清算確定申告の報酬。合計で数十万円の出費になることも珍しくありません。せどりや不動産投資の一部のように、市場環境の変化で事業を畳む判断が早まるケースでは、法人化してすぐに清算費用が発生するリスクがあります。
- 法人の解散・清算には登記費用と公告費用が必要
- 清算結了まで最低でも2か月以上かかる
- 赤字でも清算完了まで法人住民税が課税される
出口を考えずに法人化して後悔するケースは少なくありません。まずは個人事業主のまま事業の方向性を固めてから、法人化を検討しても遅くはないですよ。
「作る」ことばかりに目が行きがちですが、事業には必ず終わり方の設計が必要です。縮小や撤退の可能性が頭にあるうちは、個人事業主として身軽な状態を保つほうが、手元のキャッシュを守る堅実な選択になります。
インボイス登録済みの場合
2023年10月からインボイス制度が始まり、免税事業者だった個人事業主の中にも登録を済ませた方が少なくありません。すでにインボイス登録をしている場合、法人化による消費税の免税メリットは期待しにくくなります。
かつては、個人事業主から法人へ切り替えると「新設法人」として最大2年間の消費税免税期間を得られるのが法人化の大きな魅力でした。しかしインボイス登録済みの事業者が法人を設立し、その法人でもインボイス登録を行えば、設立初年度から課税事業者です。免税の恩恵はゼロになります。
- 個人でインボイス登録済み+法人でも登録する場合
- 取引先がインボイスを求めるため登録を外せない場合
- 消費税免税だけを目的に法人化を検討している場合
消費税の免税期間がなくなると、法人化で得られる節税効果は所得税と法人税の税率差に限定されます。設立費用や社会保険料の負担増を考えると、所得がそこまで高くない段階では「急いで法人化しなくてもいい」という判断も十分合理的です。インボイス制度のもとでは、消費税の免税だけを理由に法人成りする時代ではなくなったといえます。
まとめ
- 法人化の目安は売上1,000万円超・所得800万円超が一つの基準
- 節税効果は所得が高いほど大きくなる
- 設立月や決算日の設計で消費税の免税期間を最大化できる
- 設立費用・社会保険料など法人化後のコスト増も織り込んで判断する
- 売上が不安定な段階では個人事業主のまま続ける選択肢も有効
法人化のタイミングは「早ければ早いほど得」というものではありません。利益の水準、事業の安定度、今後の資金調達の計画複数の要素を掛け合わせて判断することが大切です。
焦って設立して後悔するケースも、慎重になりすぎてチャンスを逃すケースも、どちらも実務の現場では珍しくありません。大事なのは、手元にお金が残る選択をすること。判断に迷ったら、一人で抱え込まず税理士に相談してみてください。